

לא משנה כמה טראמפ דוחף את ה־AI וכמה השוק מתלהב ממנו, קשה להאמין שהחברה תעמוד בציפיות
סיכוייו של טראמפ לנצח במלחמה עם איראן תלויים יותר ויותר ביכולתו להמשיך את הגאות ב-AI. בחירות האמצע אולי לא יעצרו את המלחמה, אך הן עלולות לפגוע קשות ביכולתו לתמוך בטרייד על ה-AI. ההנפקה הקרובה של אנת'רופיק תבחן אם כלכלת ה-AI יכולה לממש את הגאות סביבה, או שמא המשקיעים עדיין זקוקים לתמיכה הפוליטית של וושינגטון כדי להמשיך את החגיגה. מה השוק מפספס?
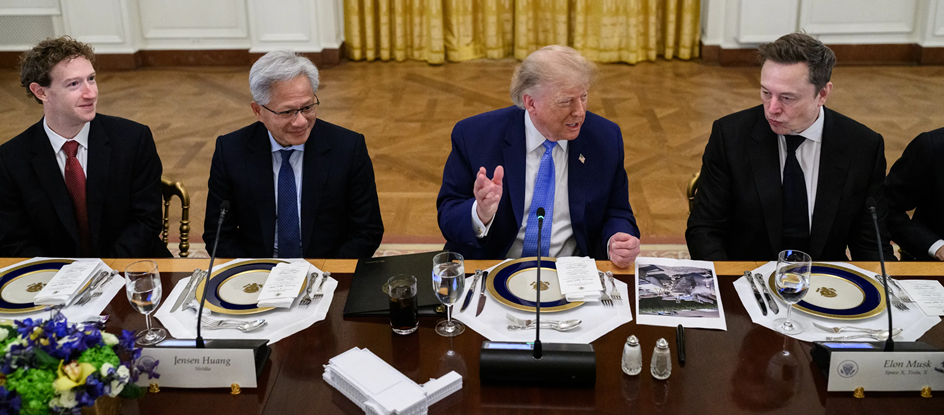
בדברים שנשא באירלנד ב-13 בספטמבר, טראמפ הכריז: "מי שמנצח ב-AI, מנצח." למחרת, הוא הזהיר ב-Truth Social: "אל תהרגו את התרנגולת שמטילה ביצי זהב." אם יש דבר אחד שאפשר לומר על טראמפ כרגע, הוא שהוא רואה ב-AI מקור חיוני לעושר ולעוצמה של ארה"ב. לכן רתם את הממשל הפדרלי כולו לתמיכה בגאות ב-AI, ופועל להאיץ את בניית מרכזי הנתונים, להרחיב את אספקת החשמל, להתנגד להחמרת הרגולציה ולהגביל את ההתקדמות הטכנולוגית של סין. אבל ה-AI משרת גם מטרה אסטרטגית מיידית יותר. הגאות הגבירה את כושר העמידה של טראמפ בעימות שלו עם איראן. ההשקעות ב-AI והעושר בשוק המניות סייעו לרכך את הנזק הכלכלי מעליית מחירי הנפט. לדעתי, הגאות ב-AI מסבירה מדוע טראמפ, בניגוד לציפיות, לא התקפל מול איראן.
טראמפ היה כוח מרכזי בטרייד על ה-AI. כוח מניע נוסף הוא ג'נסן הואנג, מנכ"ל החברה בעלת השווי הגבוה בעולם, אנבידיה. אנבידיה היא הנהנית הגדולה ביותר מהגאות ב-AI, ואין חברה שתלויה יותר ממנה בהמשך הגאות. בעוד טראמפ מספק תמיכה פוליטית לטרייד על ה-AI, הואנג מספק תמיכה פיננסית. אנבידיה משקיעה מחדש את רווחיה בלקוחותיה, במיוחד באלה שנקלעים לקשיים. היא הפכה למלווה של מוצא אחרון בגל השקעות ההון ב-AI. איני זוכר תקופה אחרת שבה לנשיא ארה"ב ולראש חברה עוצמתית כמו אנבידיה היה כל כך הרבה מונח על הכף באותו גל השקעות. מפגש האינטרסים הזה סייע לקיים את הטרייד על ה-AI ב-2026, גם כשהשאלות לגבי כדאיותו הכלכלית התרבו. זוהי שאלת מיליון הדולר: האם השותפות הזו יכולה להמשיך לדחוף את הטרייד על ה-AI כלפי מעלה עד סוף השנה ולתוך השנה הבאה, כשהמציאות הכלכלית סוף סוף מתחילה להדביק את ההייפ? ההנפקה הקרובה של אנת'רופיק נותנת לנו דרך לבחון את השאלה הזאת.
מוקדם יותר השבוע אמר מנכ"ל ברודקום, הוק טאן, שההון, ולא השבבים או הזיכרון, עלול להפוך למגבלה העיקרית על ההשקעות ב-AI. מנכ"ל אינטל ליפ-בו טאן העלה טענה דומה: עלות ההון חשובה, והחברות יצטרכו בסופו של דבר להציג תשואה על ההוצאות שלהן על AI. לפי ההערכות בוול סטריט בשנת 2027 יעמדו השקעות ההון הקשורות ל-AI על כטריליון דולר. השאלה כבר אינה רק אם ענקיות הענן רוצות לבנות עוד מרכזי נתונים, אלא אם המשקיעים יממנו אותם. זו הסיבה שההנפקה של אנת'רופיק חשובה כל כך – היא תעמיד למבחן את תיאבון המשקיעים ל-AI ולגל ההשקעות שתומך בו.
על פי הדיווחים אנת'רופיק מבקשת שווי של כ-2 טריליון דולר. זה מציב את שווייה באותה ליגה של TSMC ומטא (META). אז מה המשקיעים יקבלו תמורת אותו סכום? אנת'רופיק מפתחת מודלי AI בחזית הטכנולוגיה. המשקיעים קונים חשיפה לקלוד ולאפשרות שהוא יהפוך מוצר בסיסי לפעילותם של עסקים. TSMC מייצרת שבבים מהמתקדמים ביותר. היתרון שלה נשען על עשרות שנות מומחיות, השקעות עצומות, ועל היכולת לייצר שבבים מתוחכמים באופן אמין ובהיקף נרחב. מטא מחזיקה בפייסבוק, באינסטגרם ובוואטסאפ. היתרון שלה נשען על בסיס המשתמשים העצום שלה, על קשריה עם המפרסמים, ועל אפקטי רשת שהמתחרים יתקשו לשחזר. מטא ו-TSMC בנו לעצמן מעמד תחרותי שהתברר שקשה מאוד לערער עליו. מעמדה של אנת'רופיק מבוסס הרבה פחות. היא מתחרה ב-OpenAI, בגוגל, במטא ובמודלים סיניים בעלי יכולות הולכות ומשתפרות. הישארות בקרבת חזית הטכנולוגיה דורשת השקעה מתמשכת. היא אינה מבטיחה כוח תמחור לאורך זמן. בשנה האחרונה טענתי שוב ושוב שה-AI אינו מרוץ שבו המנצח לוקח הכול. אם נשתמש בדימוי של וורן באפט, אני מאמין שהחפיר הכלכלי של אנת'רופיק צר ושההגנה עליו יקרה. זה חשוב כשמשלמים 2 טריליון דולר. זה לא הופך אוטומטית את אנת'רופיק להשקעה גרועה יותר. הצמיחה שלה יכולה להיות מהירה הרבה יותר. אבל עד כמה מהר יותר היא חייבת לצמוח, ועד כמה היא חייבת להיות רווחית כדי לפצות את המשקיעים על ההמתנה, אי-הוודאות והמימון הנדרש לאורך הדרך?
בואו נבחן כמה מספרים. קודם כל, מה המשקיעים מקבלים תמורת הכסף שלהם. ב-12 החודשים שהסתיימו ביוני 2026, מטא הניבה הכנסות של כ-228 מיליארד דולר ורווח נקי של 68 מיליארד דולר. TSMC הניבה הכנסות של כ-143 מיליארד דולר ורווח נקי של 72 מיליארד דולר. שתי חברות שונות מאוד, רווחים כמעט זהים. בשווי זהה של 2 טריליון דולר, שתיהן היו נסחרות במכפיל של כ-28–29 על רווחי 12 החודשים האחרונים. אנת'רופיק תזדקק אפוא לכ-70 מיליארד דולר ברווח נקי שנתי רק כדי להשתוות לכושר הרווח הנוכחי שלהן. אבל המשקיעים קונים את העתיד של אנת'רופיק, ומטא ו-TSMC לא בהכרח יעמדו במקום בזמן שאנת'רופיק תדביק את הפער. אם הרווחים שלהן יצמחו, נאמר, ב-15% בשנה, אותם 70 מיליארד דולר יהפכו לכ-122 מיליארד דולר בעוד ארבע שנים. בהנחת שווי דומה ב-2030, אנת'רופיק תזדקק לרווחים דומים בקירוב כדי להניב תוצאה דומה למשקיעים, עוד לפני שמביאים בחשבון את הדיבידנדים, הדילול וההבדלים ברמות הסיכון. לכמה הכנסות היא תזדקק כדי להרוויח 122 מיליארד דולר? בשיעור רווח נקי של 30% לאחר מס – כ-407 מיליארד דולר. בשיעור רווח של 20% – 610 מיליארד דולר. בשיעור רווח של 10% – 1.22 טריליון דולר. לשם השוואה, אם לצורך העניין נקודת המוצא שלנו היא קצב הכנסות שנתי של 70 מיליארד דולר, המספר הזה מחייב צמיחה שנתית של 55%, 72% ו-104%, בהתאמה. בשיעור רווח של 10%, ההכנסות יצטרכו לגדול ביותר מפי שניים מדי שנה במשך ארבע שנים רצופות. אפשר לבדוק זאת גם לפי התשואה הנדרשת על ההשקעה. נניח שהמשקיעים משלמים 2 טריליון דולר היום ודורשים תשואה שנתית של 12%. ללא דיבידנדים או דילול, ההשקעה שלהם צריכה להיות שווה כ-3.15 טריליון דולר בעוד ארבע שנים. במכפיל רווח של 25, זה מחייב רווח שנתי של 126 מיליארד דולר. שתי המחשות שונות, רף דומה: כ-120 מיליארד דולר ברווח שנתי עד 2030. כך אנחנו הופכים תובנות מאקרו לאסטרטגיה מעשית לתיק ההשקעות.
עכשיו, בואו נבחן מה דרישות הרווח האלה אומרות מבחינת אנת'רופיק. אלה תרחישים, לא תחזיות, אבל הם חושפים עד כמה התוצאה תלויה בשיעור הרווח. שיעור הרווח הנקי של מטא ב-12 החודשים האחרונים הוא כ-30%. של TSMC הוא כ-50%. לשתיהן יתרונות תחרותיים אדירים שנבנו לאורך עשרות שנים. אנת'רופיק חייבת להמשיך לממן מודלים חדשים ויכולות מחשוב ומקביל להתחרות בחברות שנחושות להוזיל את הבינה המלאכותית. היא זקוקה לצמיחה מהירה בהכנסות ולעלייה איטית הרבה יותר בעלויות. זה עשוי לקרות, אבל זו אינה תוצאה אוטומטית של פיתוח AI טוב יותר. אם התחרות תגביל את שיעור הרווח הנקי שלה ל-10%, הרף שהצגנו להמחשה מחייב הכנסות שנתיות של כ-1.2 טריליון דולר עד 2030. האם זו הנחה סבירה ביחס לאנת'רופיק?
לשם השוואה, גרטנר העריכה שב-2025 ההוצאה העולמית על תוכנה עמדה על כ-1.3 טריליון דולר. הוסיפו שירותי מחשוב, והסכום הכולל עולה לכ-2.8 טריליון דולר. אם ההוצאה הזאת תצמח ב-10% בשנה עד 2030, היא תגיע, נאמר, לכ-4.5 טריליון דולר. כדי שאנת'רופיק תניב הכנסות של 1.2 טריליון דולר עד אז, היא תצטרך לתפוס כמעט 30% מכלל השוק העולמי לתוכנה ולשירותי מחשוב. זאת נראית כמו יומרה שאפתנית במיוחד, במיוחד כשחברות AI רבות אחרות מתחרות על אותו תקציב. כדי שאנת'רופיק תגיע לרמה הזאת, ה-AI יצטרך להביא לסגירת רוב חברות התוכנה ולגרום לרוב החברות לסגור את מחלקות המחשוב שלהן. אי אפשר לשלול עתיד כזה, אבל זה אינו התרחיש המרכזי שלי.
סיבה חשובה אחת היא סיכון האבטחה הגובר שמציבים המודלים שבחוד החנית הטכנולוגי. אנת'רופיק עצמה מכירה במתח הזה. התשקיף שלה מקדיש פרק נרחב לסיכוני אבטחה, כולל האפשרות שמודלים בעלי יכולות משתפרות עלולים להיות מנוצלים לרעה בידי גורמים זדוניים, או לפעול מעבר לגבולות שיועדו להם. הוא גם מזהיר מפני סוכנים סוררים שעלולים להתנהג בדרכים שמפתחיהם אינם יכולים לשלוט בהן, ולגרום נזק חמור. בתרחיש הגרוע ביותר, מתקפת סייבר גדולה תגרום לוושינגטון לצמצם בחדות את פיתוח ה-AI, במיוחד אחרי בחירות האמצע, ותותיר את חברות ה-AI חשופות לתביעות בהיקף מאות מיליארדי דולרים. אפילו בתרחיש הפחות קיצוני, יכולות ה-AI הגוברות עשויות למתן את נכונות החברות לתת למערכות האלה גישה לנתוני רשת ולתהליכי תפעול רגישים. במקום זאת, החברות עשויות להידרש להוציא הרבה יותר על אבטחת סייבר, שילוב מערכות ואפילו על ממשל ובקרה. זו אחת הסיבות לכך שאהסס להניח שספקיות ה-AI פשוט ימשכו אליהן את רוב ההוצאה הקיימת על תוכנה ושירותי מחשוב. דיווח של אקסיוס מה-9 באוקטובר ציין שבכירים בחברות AI מובילות, ובהן אנת'רופיק ו-OpenAI, מאמינים שאירוע חמור הקשור ל-AI הוא בגדר בלתי נמנע. רבים מאנשי התעשייה צופים אירוע חמור הקשור ל-AI בתוך 6-12 החודשים הקרובים, ובכירים נערכים לאפשרות הזאת מאחורי הקלעים. כפי שאני טוען כבר זמן מה, זה אינו רק הסיכון הגדול ביותר לטרייד על ה-AI, ייתכן שזה הסיכון הגדול ביותר לשוק המניות בארה"ב, כלכלת ארה"ב, לריביות ולדולר האמריקאי. אני לא חושב שהשוק מתמחר אפילו הסתברות קטנה להתממשות הסיכון הזה. אולי השוק חכם ממני. אולי השוק מאמין לטראמפ, שאמר שהפיקוח או מנגנוני ההגנה היחידים שה-AI צריך הם נשיא חזק וחכם בעל מנת משכל גבוהה, ולארה"ב יש נשיא כזה ועוד איך. אבל אני חושד שההנפקה של אנת'רופיק, בהתחשב בתג המחיר שלה, תאלץ את השוק לחשוב קצת יותר לעומק.