

כל עוד העלות ליזמים נשארת גבוהה, הם לא עומדים להוריד את המחיר
ביולי האחרון פרסמה הלמ"ס כי קצב האינפלציה השנתי בישראל עומד על 1.5% בלבד – שיעור נמוך מיעד יציבות המחירים של בנק ישראל, שעומד על 1%–3%. במקביל, מאז הגיעה הריבית לשיא של 4.75%, הפחית אותה בנק ישראל במצטבר ב־1.25 נקודות אחוז, עד לרמה של 3.5%. ב־1 בספטמבר תתכנס שוב הוועדה המוניטרית, כאשר סביבת האינפלציה הנמוכה מחזקת את הציפייה בשוק לאפשרות של הפחתה נוספת.
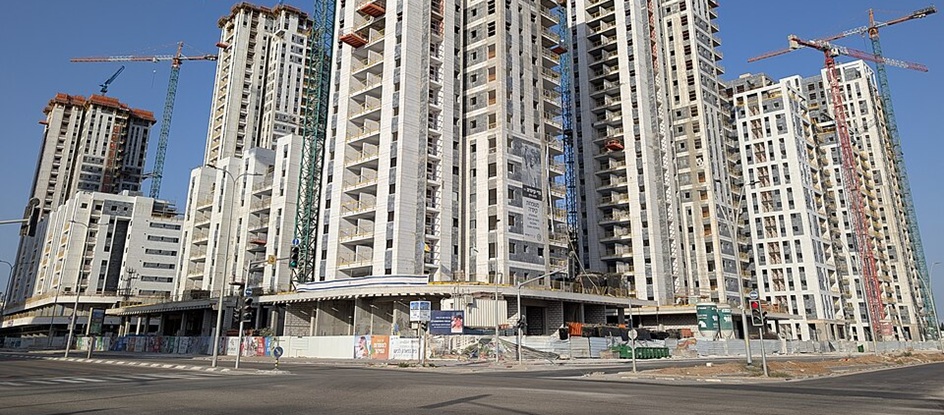
לכאורה, השילוב בין התמתנות האינפלציה, ירידת הריבית ומלאי עצום של כ-80 אלף דירות חדשות על המדף שטרם נמכרו היה אמור ללחוץ את מחירי הנדל"ן בישראל בחדות כלפי מטה. בשנה האחרונה אכן נרשמה ירידה של כ־1.3% במחירי הדירות, ובדירות החדשות הירידה התקרבה ל־4%. אלא שהמחירים עדיין רחוקים מהתיקון המצופה. מדוע? ראשית, דירת ארבעה חדרים לדוגמה באזורי המרכז, דירת גן בפריפריה ודירת שישה חדרים בעיר אחרת נספרות כולן באותו מלאי, אבל אינן מתחרות בהכרח על אותו ציבור רוכשים; משפחה שמחפשת ארבעה חדרים באזור מסוים לא תעבור בהכרח לעיר אחרת רק משום שנותרו בה מאות דירות למכירה. לכן, במקום שבו יש היצע דירות גדול מסוג מסוים ומעט קונים, הקבלנים ייאלצו להתגמש יותר במחיר, אולם בדירות מבוקשות שההיצע שלהן קטן דוגמת דירות גן או דירות חמישה חדרים באזורים מסוימים, הלחץ להורדת המחירים עשוי להיות קטן בהרבה. לכן, לא מספיק לשאול כמה דירות נשארו על המדף, אלא לשאול איפה.
בניגוד למכונית, דירה שנותרה במגרש המכירות היא מוצר שעלות ייצורו ממשיכה להכביד גם כשאינה נמכרת; מאחוריה עומדים קרקע יקרה, תשלומי אשראי, תשומות בנייה, כוח אדם, מיסוי, היטלים ועלויות רגולטוריות. גם הרחבת חובת הבקרה באמצעות מכוני הבקרה מוסיפה מהמורה ביורוקרטית בתהליכי הרישוי והביצוע. אז כיצד יזמים, שחלקם נושאים אשראי של עשרות ואף מאות מיליוני שקלים, מסוגלים להחזיק מלאי גדול לאורך זמן? התשובה מורכבת יותר מ"כיסים עמוקים". כל עוד שווי הפרויקט, ההון העצמי של היזם והרווחיות הצפויה מותירים לגופי המימון כרית ביטחון מספקת מול החוב של היזם, מסגרות הליווי יאפשרו לאותו יזם למשוך זמן גם בתקופה של מכירות חלשות. ואכן, ב־2025 זינק האשראי הכספי למימון פרויקטים למגורים בכ־40%, מכ־49 לכ־69 מיליארד שקל. כך, במקום לחתוך את המחיר הרשמי, היזמים קונים זמן באמצעות מבצעי 20/80 ו־10/90, דחיית תשלומים והטבות מימון, ויכולים להעניק לציבור הרוכשים הקלות באפשרויות המימון מבלי לבצע הורדת מחיר רוחבית שצפויה לפגוע ברווחיות ובשווי יתר הדירות בפרויקט.
וזו הסיבה שהפיכת הריבית לא יכולה להיות הפתרון היחיד ליוקר הדיור. סביבת אינפלציה של 1.5% בהחלט מאפשרת לבנק ישראל לשקול המשך הפחתה הדרגתית בריבית, שתקל על נוטלי המשכנתאות. אלא שאם האשראי יוזל במהירות ורבבות רוכשים שיושבים על הגדר יחזרו לשוק לפני שהיצע הדירות המתאים להם יגדל, אנחנו עלולים לקבל תוצאה הפוכה: חלק מהחיסכון במשכנתא ייספג מחדש בעליית מחיר הדירה.
לכן נדרש תיאום בין המדיניות המוניטרית של בנק ישראל למדיניות הדיור, הקצאות הקרקע והתשתיות של הממשלה. המדינה צריכה להפחית עלויות פיתוח שפוגעות בכדאיות הבנייה, לקצר ולפשט הליכי רישוי ובקרה, ולהקדים להקים תשתיות כבישים, מים, ביוב, תחבורה ומוסדות ציבור שדרושים לאכלוס שכונות חדשות. במקביל, יש לקדם תב"עות שמשלבות מסחר ותעסוקה לצד מגורים, כך שהגדלת האוכלוסייה תרחיב את בסיס ההכנסות העירוני, ובאזורי ביקוש לאפשר הקלה בתוספת זכויות לבנייה שתשפר את כדאיות הפרויקטים.
כל עוד הקרקע, הפיתוח, הרגולציה והזמן הנדרש להפוך תב"ע למפתח בדלת נשארים יקרים, הורדת הריבית מטפלת רק בצד אחד של המשוואה. רק כאשר האשראי יהיה זול יותר ובמקביל תרד עלות ייצור הדירה ויגדל ההיצע במקום ובתמהיל שבו הציבור באמת רוצה לגור, מלאי הדירות שעל המדף יוכל להפוך מנתון סטטיסטי לכוח אמיתי שמוריד מחירים.
רו"ח שי אלון הוא ראש המועצה המקומית בית אל ויו"ר ועדת הכספים במרכז השלטון המקומי.
מחירי הדירות ירדו ונעצרו חוץ מבתל אביב שממשיכה לרדת במחירים